Sebuah pola yang jarang terjadi muncul di pasar global pertengahan minggu: saham-saham teknologi menguat secara luas sementara dolar AS tidak menunjukkan tanda-tanda melemah. Di Wall Street, penyelamat bagi industri AI adalah laporan kuartalan dari penyedia cloud compute CoreWeave — perusahaan tersebut membukukan angka yang menghidupkan kembali pasar yang sebelumnya terpukul oleh aksi jual belakangan ini:
- Pendapatan Q3 melonjak 168% menjadi $3,7 miliar;
- Proyeksi pendapatan setahun penuh ditingkatkan ke $13,0–$13,3 miliar (konsensus $12,86 miliar);
- Proyeksi laba operasi disesuaikan juga dengan nyaman melampaui ekspektasi Wall Street;
- Prabayar dan deposito klien sekitar $9 miliar, mengonfirmasi bahwa permintaan fisik untuk komputasi tetap sangat kuat
Di AS, saham CoreWeave melonjak dua digit, dan gelombang tersebut dengan cepat menyebar ke Asia dan Eropa. Futures Nasdaq‑100 naik hampir 2%, meninggalkan indeks S&P 500 dan Dow Jones yang lebih konservatif. Ada alasan bagi para pembeli untuk bersorak, tetapi masih terlalu dini untuk berpesta. Rally ini tampak lokal dan terbatas pada sektor teknologi — belum ada pembelian luas di seluruh pasar. Laporan CoreWeave menghilangkan ketakutan jangka pendek tetapi tidak menyelesaikan masalah fundamental:
- Valuasi big tech tetap tinggi berlebihan
- Kebutuhan pembiayaan utang dalam jumlah besar belum hilang
- Pembangunan pusat data menghadapi kendala regulasi dan energi
Baru Kamis lalu, Nasdaq Composite jatuh 5,5%, menghapus kenaikan sebelumnya. Sementara saham teknologi merayakan CoreWeave, dolar didorong oleh bahan bakar yang berbeda: pasar obligasi secara tajam menata ulang kembali ekspektasi kebijakan The Fed. Indeks Harga Konsumen (CPI) AS bulan Oktober lebih tinggi dari perkiraan, dan serangkaian pernyataan hawkish dari The Fed akhirnya menyingkirkan pihak dovish. Derivatif CME FedWatch kini menunjukkan:
- ~85,6% peluang kenaikan suku bunga 25 bps pada Desember
- ~14,4% peluang kenaikan agresif 50 bps
- ~0% peluang jeda
Mengapa saham dan dolar naik bersama?
Biasanya, dolar yang kuat dan imbal hasil yang naik akan menekan sektor teknologi. Mengapa kali ini keduanya naik bersamaan? Ada tiga pendorong lintas kerangka waktu yang bekerja secara simultan:
- Sifat dorongan yang berbeda. Saham AI bereaksi terhadap berita mikroekonomi — pertumbuhan pendapatan CoreWeave yang eksplosif dan anggaran infrastruktur yang terkonfirmasi. Dolar merespons kekuatan makro — pasar yang menetapkan sikap hawkish The Fed yang berkelanjutan. Dalam jangka pendek, aliran ini tidak saling berpotongan.
- AI sebagai penopang PDB. Belanja server besar-besaran oleh big tech mendukung pertumbuhan riil AS. Secara paradoks, aktivitas yang kuat memberi The Fed semacam carte blanche: regulator dapat mempertahankan suku bunga lebih tinggi untuk lebih lama tanpa langsung memicu resesi. Permintaan AI yang kuat dengan demikian menyenangkan pemegang saham dan sekaligus menyulut pihak hawkish The Fed, memperkuat dolar.
- Rotasi dari safe haven ke aset berisiko. Melihat optimisme di sektor teknologi, para investor institusional telah bergerak keluar dari US Treasuries kembali ke ekuitas. Penjualan obligasi pemerintah menekan harga dan mengangkat imbal hasil — yang pada gilirannya menyulut kenaikan dolar. Aliansi ini tampak kuat tetapi tidak dapat bertahan selamanya.
Jika imbal hasil Treasury bertahan di atas 5% dan ekspektasi suku bunga terus naik, biaya pinjaman akan menekan "pembuluh keuangan" big tech. Multiple saham teknologi akan tertekan dan meminjam miliaran untuk membeli chip akan menjadi sangat mahal. Kenaikan imbal hasil yang saat ini mendongkrak dolar pada akhirnya berisiko menghapus pantulan di sektor teknologi. Sementara itu, pergeseran tektonik sedang terjadi di puncak dunia korporasi.
Microsoft menyalip Nvidia untuk pertama kalinya sejak Juni 2025 dan merebut kembali posisi No. 2 dalam kapitalisasi pasar global. Sampai baru-baru ini, Nvidia memegang mahkota mutlak, tetapi skandal profil tinggi yang melibatkan CEO Jensen Huang mengguncang kepercayaan investor. Apple kini duduk sendirian di singgasana sementara produsen chip AI terdepan di dunia itu turun ke posisi ketiga. Drama korporasi ini juga membuka masalah yang jauh lebih besar — peran Singapura. Negara pulau tersebut menjadi pusat penyelidikan terkait pengelakan pengendalian ekspor AS.
Tampaknya raksasa teknologi Tiongkok memperoleh akses stabil selama bertahun-tahun ke perangkat top Nvidia melalui jaringan perantara yang kompleks: cip secara formal dibeli oleh penyedia cloud regional untuk penggunaan lokal tetapi secara efektif disewakan ke Tiongkok. Washington hampir mustahil mengawasi rantai itu. Insiden ini menunjukkan bahwa larangan Gedung Putih atas penjualan langsung bersifat setengah hati paling baik: puluhan entitas legal, perusahaan cangkang dan reseller di yurisdiksi ketiga berdiri di antara pabrik cip dan server di Shenzhen. Logistik semikonduktor global tidak dapat sepenuhnya dikendalikan oleh aturan dari meja trading AS.
Pergeseran paling berbahaya bersifat filosofis dan geopolitik. AS dan Tiongkok telah meninggalkan gagasan tentang tatanan global yang stabil dan dapat diprediksi. Aturan telah digantikan oleh strategi ketidakpastian: ketidakpastian bukan lagi risiko sampingan, melainkan tuas utama untuk memeras konsesi. Hal ini paling terlihat dalam gaya Donald Trump; Beijing menjawab dengan cara serupa, bergantian antara kode terbuka, di balik pintu tersembunyi dan pembatasan ekspor bahan langka.
Konsekuensi dalam ekonomi riil bersifat destruktif. Ketika aturan berubah setiap beberapa minggu, korporasi tidak bisa menyusun anggaran jangka panjang, membangun pabrik, atau merencanakan belanja modal beberapa tahun ke depan. Ekonomi global telah tergelincir ke dalam mode ketidakstabilan kronis di mana satu-satunya hal yang konstan adalah kesiapan menghadapi guncangan mendadak berikutnya.
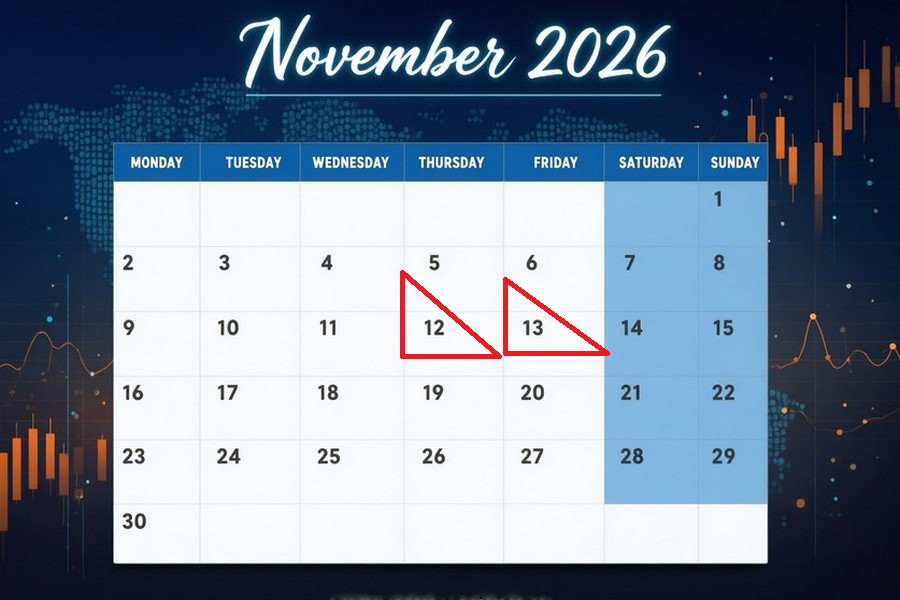
12 November
12 November, 02:50 / Jepang / Producer Price Index (PPI) untuk Oktober / sebelumnya: 7,6% / aktual: 6,8% / perkiraan: 6,5% / USD/JPY – naik
Pada September, pertumbuhan tahunan harga produsen Jepang melambat menjadi 6,8%, level terlemah sejak Mei, seiring meredanya tekanan biaya. Penurunn yang signifikan terjadi pada:
- produk minyak bumi
- batubara
- peralatan transportasi dan industri
Hal ini mendorong harga bulanan turun 0,3%. Tekanan inflasi yang tinggi tetap bertahan di sektor kimia dan TI. Perlambatan lebih lanjut pada inflasi grosir akan melemahkan argumen untuk pengetatan BoJ dan mendorong dolar lebih tinggi terhadap yen.
12 November, 03:00 / Australia / ekspektasi inflasi konsumen Melbourne Institute (leading) untuk November / sebelumnya: 4,9% / aktual: 5,3% / perkiraan: 5,4% / AUD/USD – naik Pada Oktober, ekspektasi inflasi konsumen Australia melonjak ke 5,3%, tertinggi sejak Juni, didorong oleh pertumbuhan harga inti yang terus menguat. Investasi infrastruktur AI dan tekanan biaya yang masih berlangsung berkontribusi pada ekspektasi yang lebih tinggi, mendorong bank sentral menaikkan cash rate ke 4,60%. Dewan tetap siap mengetatkan kebijakan lebih lanjut untuk mengembalikan inflasi ke target. Kenaikan ekspektasi inflasi konsumen akan memperkuat taruhan suku bunga yang hawkish dan mendukung dolar Australia.
12 November, 03:01 / Inggris / RICS House Price Balance untuk Oktober / sebelumnya: -28% / aktual: -32% / perkiraan: -34% / GBP/USD – turun Survei RICS September mencatat penurunan yang lebih dalam di pasar perumahan Inggris: house price balance turun ke -32%, mengakhiri pemulihan selama empat bulan. Suku bunga hipotek yang lebih tinggi mendinginkan permintaan pembeli, menurunkan pengecekan saldo pembeli baru ke -22% dan melemahkan ekspektasi penjualan. Penurunan harga paling tajam terjadi di London; wilayah utara menunjukkan ketahanan yang lebih baik. Pelebaran saldo negatif akan meningkatkan kekhawatiran tentang sektor properti dan menekan pound.
12 November, 10:00 / Inggris / PDB (Q3) / sebelumnya: 0,8% / aktual: 1,4% / perkiraan: 1,9% / GBP/USD – naik Pada Q2, ekonomi Inggris mencatat ekspansi terkuat sejak awal 2025, meningkat menjadi 1,4% didukung kenaikan 1,7% di sektor jasa. Investasi korporasi melonjak 5,2%, konsumsi rumah tangga tetap solid, dan ekspor netto berkontribusi positif. Sektor manufaktur hanya melambat secara moderat, dengan konstruksi turun 1,0%. Laju pertumbuhan yang diharapkan akan memperkuat fundamental sterling dan mendukung pergerakan naik.
12 November, 10:00 / Inggris / Neraca perdagangan barang untuk September / sebelumnya: -£19,3 miliar / aktual: -£18,01 miliar / perkiraan: -£19,2 miliar / GBP/USD – turun Pada Agustus, defisit neraca perdagangan barang Inggris menyempit menjadi £18,01 miliar, kesenjangan terkecil sejak Januari. Perbaikan ini mencerminkan penurunan impor barang sebesar 2,4% ke level terendah tujuh bulan seiring turunnya pembelian peralatan luar negeri. Ekspor ke Uni Eropa turun 7,3%, membatasi penyeimbangan lebih lanjut. Defisit barang yang diperkirakan melebar akan mengindikasikan posisi eksternal yang melemah dan menekan pound.
12 November, 10:00 / Inggris / Produksi industri untuk September / sebelumnya: 0,8% / aktual: 1,6% / perkiraan: 2,9% / GBP/USD – naik Pada Agustus, output industri Inggris naik 1,6%, menandai percepatan yang jelas sejak bulan Juli. Laju produksi saat ini mendekati norma historis jangka panjang sekitar ~1,73%, mengindikasikan adaptasi bertahap pabrik terhadap biaya yang lebih tinggi. Peningkatan aktivitas industri yang diharapkan akan memperkuat sterling dan mendorong GBP/USD ke level tertinggi lokal.
12 November, 10:00 / Inggris / Output konstruksi untuk September / sebelumnya: -1,9% / aktual: -1,8% / perkiraan: -2,1% / GBP/USD – turun Pada Agustus, output konstruksi Inggris turun 1,8%, memperpanjang tren negatif selama sepuluh bulan. Penekan utama adalah penurunan 5,8% pada pesanan konstruksi baru, yang sebagian diimbangi oleh aktivitas perbaikan dan pemeliharaan yang lebih kuat. Dalam tiga bulan, sektor ini menyusut 1,0%, menegaskan kelemahan yang berkelanjutan di tengah biaya pembiayaan yang tinggi. Penurunan yang lebih dalam akan membebani sentimen investor dan pound.
12 November, 10:00 / Inggris / PDB untuk September / sebelumnya: 1,8% / aktual: 2,1% / perkiraan 1,9% / GBP/USD – turun Pada Agustus, ekonomi Inggris tumbuh 2,1%, kenaikan bulanan terbesar sejak Oktober 2022, setelah naik 1,8% pada bulan sebelumnya. Hasil ini melampaui tolok ukur historis jangka panjang 1,9%, mencerminkan ketahanan luas lintas sektor. Perlambatan pertumbuhan yang diantisipasi akan membatasi potensi kenaikan sterling dan memicu aksi ambil untung.
12 November, 16:30 / Kanada / Izin mendirikan bangunan untuk September (m/m) / sebelumnya: -15,8% / aktual: 8,8% / perkiraan: -4,0% / USD/CAD – naik Pada Agustus, izin mendirikan bangunan di Kanada pulih sebesar 8,8% m/m menjadi CAD 13,6 miliar, didorong lonjakan persetujuan hunian multifamily hingga CAD 5,8 miliar. Segmen non-residensial melemah akibat kejatuhan real estat komersial. Sektor pembangunan tetap bergejolak dan sensitif terhadap kondisi kredit. Kembalinya angka ke wilayah negatif akan menjadi sinyal ketidakstabilan dan membebani loonie.
12 November, 16:30 / AS / Initial jobless claims (mingguan) / sebelumnya: 195k / aktual: 189k / perkiraan: 195k / USDX (indeks USD 6 mata uang) – turun Klaim awal tunjangan pengangguran mingguan turun menjadi 189k, menyamai level terendah dalam 57 tahun. Perusahaan menahan diri dari PHK massal di tengah permintaan domestik yang masih tangguh, meskipun klaim berkelanjutan naik menjadi 1,718 juta. Sikap hati-hati pemberi kerja didukung oleh tingginya biaya energi dan ketidakpastian geopolitik. Kenaikan klaim akan mengindikasikan pendinginan bertahap pasar tenaga kerja dan melemahkan dolar.
12 November, 18:00 / AS / Existing home sales untuk Oktober (m/m) / sebelumnya: 3,93 juta / aktual: 3,99 juta / perkiraan: 3,88 juta / USDX – turun Pada September, penjualan rumah siap huni di AS naik 1,5% m/m menjadi 3,99 juta unit (tahunan). Kenaikan kecil di wilayah Selatan dan Barat mengimbangi kelemahan di Timur Laut, sehingga total listing mencapai 1,6 juta. Pasar perumahan tetap lesu karena tingginya biaya KPR menekan aktivitas pembeli. Penurunan penjualan seperti yang diperkirakan akan mengonfirmasi lemahnya pasar properti dan memberi tekanan pada dolar.
12 November, 20:00 / AS / Persediaan minyak mentah mingguan EIA / sebelumnya: -1,892 juta barel / aktual: -0,865 juta / perkiraan: -1,10 juta / Brent – naik Persediaan minyak mentah komersial AS turun 0,865 juta barel, penurunan minggu kelima berturut-turut, sementara pengolahan kilang naik 199 ribu b/d. Persediaan distilat anjlok 3,565 juta barel dan persediaan bensin turun 0,222 juta, menutupi arus masuk moderat ke Cushing (+280 ribu) dan kenaikan impor bersih. Penarikan stok yang berlanjut akan memperketat pasokan fisik dan mendukung harga Brent.
13 November
13 November, 13:00 / Zona Euro / Neraca perdagangan untuk September / sebelumnya: €10,7 miliar / aktual: -€16,1 miliar / perkiraan: -€4,5 miliar / EUR/USD – naik Pada Agustus, defisit eksternal zona euro melebar menjadi €16,1 miliar, yang terbesar sejak awal 2023, didorong oleh krisis di Timur Tengah dan gangguan pengapalan tanker. Lonjakan 20,7% pada impor energi mengerek total impor menjadi €243,8 miliar, menutupi kenaikan 18,5% ekspor ke AS. Penyempitan defisit dagang seperti yang diperkirakan akan mengindikasikan stabilisasi arus eksternal dan mendukung euro.
13 November, 13:00 / Zona Euro / Perubahan ketenagakerjaan (Q3) / sebelumnya: 0,5% / aktual: 0,5% / perkiraan: 0,4% / EUR/USD – turun Pertumbuhan ketenagakerjaan tahunan di zona euro bertahan di 0,5% pada Q2, jauh di bawah tren jangka panjang 0,86%, mencerminkan kehati-hatian pemberi kerja di tengah kenaikan biaya. Perlambatan perekrutan seperti yang diharapkan akan meningkatkan kekhawatiran pasar tenaga kerja dan membatasi permintaan euro.
13 November, 13:00 / Zona Euro / PDB (awal, Q3) / sebelumnya: 0,6% / aktual: 1,2% / perkiraan: 1,3% / EUR/USD – naik Estimasi awal menunjukkan pertumbuhan zona euro meningkat menjadi 1,3% pada Q3 — hasil terbaik dalam lebih dari setahun — dipimpin oleh Jerman, Spanyol, dan Belanda, sementara Irlandia keluar dari resesi. Hal ini lebih dari mengimbangi kontraksi 0,1% di Prancis. Konfirmasi pertumbuhan yang luas secara kawasan akan memperkuat fundamental euro dan mendukung momentum kenaikan.
13 November, 16:30 / Kanada / Perdagangan grosir (final) untuk September / sebelumnya: 0,4% / aktual: -1,6% / perkiraan: 0,5% / USD/CAD – turun Pada Agustus, omzet perdagangan grosir Kanada turun 1,6%, memutus tren kenaikan sebelumnya. Estimasi untuk September menunjukkan kebangkitan penjualan grosir yang didorong permintaan kuat untuk peralatan industri, komoditas, dan mobil. Kembalinya pertumbuhan akan memperbaiki prospek negara tersebut dan mendukung dolar Kanada.
13 November, 16:30 / AS / Producer Price Index (PPI) untuk Oktober (m/m) / sebelumnya: 0,5% / aktual: 1,3% / perkiraan: 0,4% / USDX – turun Pada September, indeks harga grosir bulanan melonjak 1,3%, kenaikan terkuat sejak musim semi 2022, didorong lonjakan 10,8% biaya energi. Tekanan harga dengan cepat menular ke layanan transportasi, logistik, dan perdagangan, mendorong core PPI (tidak termasuk pangan dan energi) naik 0,7%. Pelonggaran inflasi grosir seperti yang diharapkan akan meredakan kekhawatiran investor dan mendorong aksi ambil untung pada dolar.
13 November, 16:30 / AS / Producer Price Index (PPI) untuk Oktober (y/y) / sebelumnya: 5,6% / aktual: 6,3% / perkiraan: 6,6% / USDX – naik Inflasi produsen tahunan meningkat menjadi 6,3% pada September setelah revisi 5,6% di bulan sebelumnya, tertinggi sejak Desember 2022. Kenaikan harga di tingkat pabrik menegaskan alih beban kenaikan biaya komoditas ke barang akhir. Akselerasi kembali harga grosir akan menguatkan posisi kubu hawkish di Fed dan mendorong dolar ke kisaran tertinggi lokal.
Pidato dan acara penting
12 November, 02:30 / Australia / Pidato Marni Baker (RBA) — AUD/USD
12 November, 04:30 / Jepang / Pidato Toichiro Asada (Dewan BoJ) — USD/JPY
12 November, 17:00 / AS / Pidato Beth Hammack (Presiden, Cleveland Fed) — USDX
12 November, 18:00 / AS / Pidato Michael Barr (Fed Vice Chair for Supervision) — USDX
12 November, 18:30 / Zona Euro / Pidato Boris Vuj?i? (Dewan Pemerintahan ECB) — EUR/USD
12 November, 19:30 / AS / Pidato Austan Goolsbee (Presiden, Chicago Fed) — USDX
12 November, 21:10 / AS / Pidato Mary Daly (Presiden, San Francisco Fed) — USDX
12 November, 22:30 / Zona Euro / Pidato Christine Lagarde (Presiden ECB) — EUR/USD
13 November, 02:30 / AS / Pidato John Williams (Presiden, New York Fed) — USDX
13 November, 10:10 / Zona Euro / Pidato Isabel Schnabel (Dewan Eksekutif ECB) — EUR/USD
13 November, 18:50 / AS / Pidato Michelle Bowman (Gubernur Fed) — USDX
13 November, 20:00 / AS / Pidato Mary Daly (Presiden, San Francisco Fed) — USDX
Sejumlah pembuat kebijakan bank sentral dijadwalkan berpidato dalam beberapa hari ini. Komentar mereka biasanya memicu volatilitas FX karena bisa memberi sinyal arah kebijakan di masa depan.