*см. также: Торговые индикаторы InstaForex по S&P500 (SPX)
Индекс S&P500 в понедельник торгуется в районе 7715.00 в первые часы американской сессии, консолидируясь после уверенного закрытия прошлой недели. В пятницу индекс вырос на 0,51% до 7740.00, завершив неделю ростом на 1,21% и оставшись менее чем в 0,7% от исторического максимума, установленного в августе. Однако под поверхностью этого благополучия скрываются тревожные сигналы: доходность казначейских облигаций удерживается вблизи многолетних максимумов, а рынок закладывает почти 70% вероятность ещё одного повышения ставки ФРС в октябре.
Ключевые драйверы
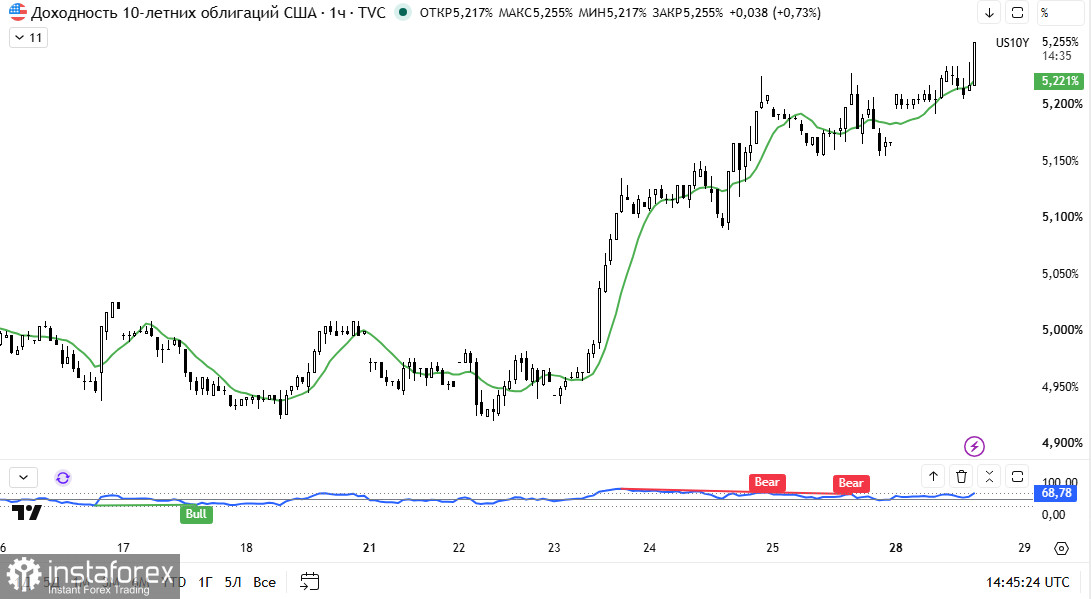
Доходность облигаций остаётся главным встречным ветром. Доходность 10-летних казначейских облигаций США в пятницу удерживалась вблизи 5,25% — максимума с 2007 года, а 30-летних — около 5,50%, уровня, не наблюдавшегося с 2004 года. Неделей ранее доходность 10-леток также достигала 5,22% — самого высокого уровня с 2007 года. Этот рост отражает не столько инфляционные ожидания, сколько пересмотр рынком траектории ставок ФРС в сторону более агрессивного ужесточения.
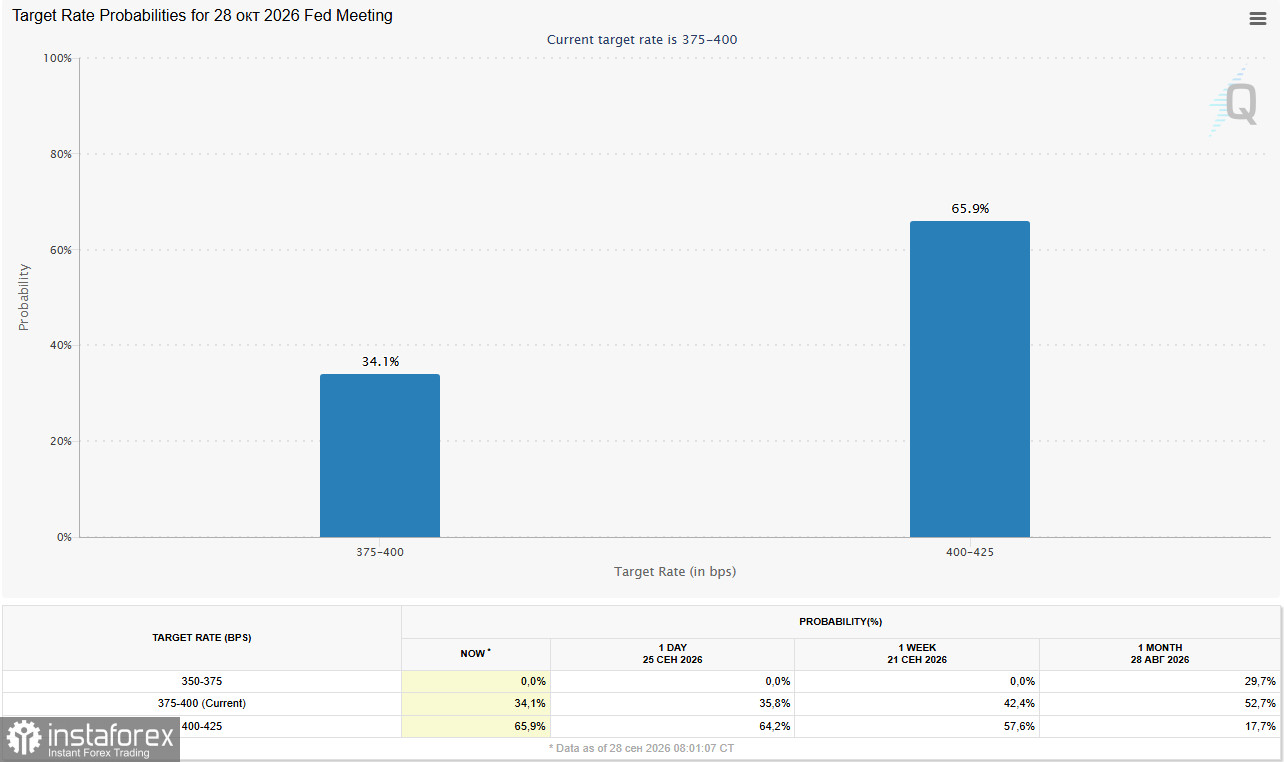
Вероятность октябрьского повышения ставки приближается к 70%. Согласно инструменту CME FedWatch, рынки оценивают вероятность повышения ставки на октябрьском заседании в 65-70%, тогда как неделей ранее она составляла 57,6%, а месяц назад — всего 17,7%. Президент ФРБ Нью-Йорка Джон Уильямс заявил, что ещё одно повышение к концу года «представляется обоснованным», а президент ФРБ Филадельфии Анна Полсон отметила, что «умеренное дальнейшее ужесточение может быть оправданным, если инфляция не замедлится».
Технологический сектор остаётся локомотивом. Недельное ралли возглавили акции, связанные с ИИ. Meta выросла на 16,8% за неделю на фоне анонса ИИ-агента Muse, AMD прибавила 10% и достигла оценки в 1 триллион долларов, Intel подскочила на 12%. Этот импульс компенсирует давление со стороны ставок, но создаёт риск концентрации: «Великолепная семёрка» обеспечивает львиную долю роста индекса, тогда как медианная акция S&P500 выросла с начала года лишь на 5,6%.
Геополитика и нефть остаются в игре. Президент США Дональд Трамп в выходные отклонил предложение Ирана открыть Ормузский пролив, заявив, что Тегеран «переоценил свои возможности». Однако он отметил, что дипломатические переговоры возобновятся на этой неделе. Нефть WTI в понедельник прибавила почти 3,5%, почти достигнув 95 долларов за баррель, что усиливает инфляционные риски и поддерживает ястребиный настрой ФРС.
Краткий технический анализ
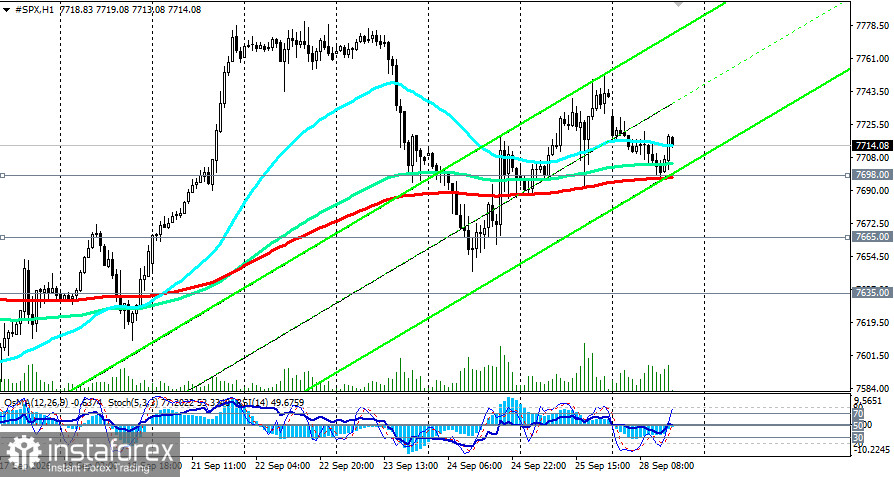
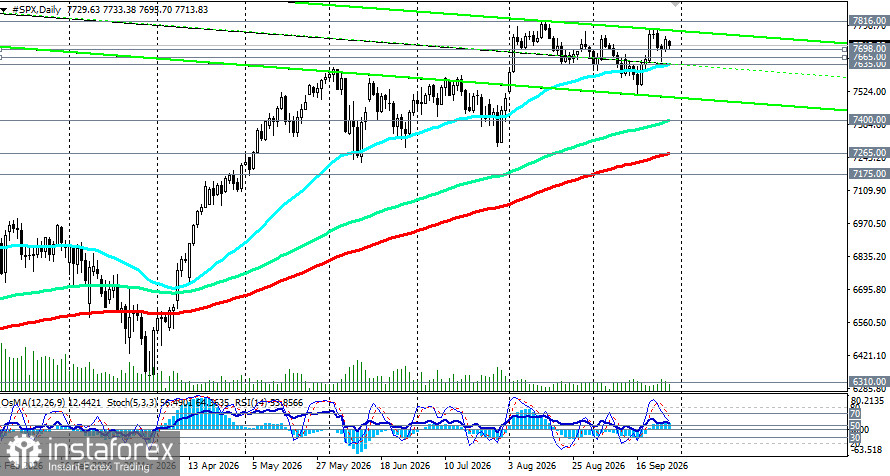
Техническая картина остаётся умеренно бычьей на дневном графике, но краткосрочные индикаторы указывают на перегрев и возможную консолидацию.
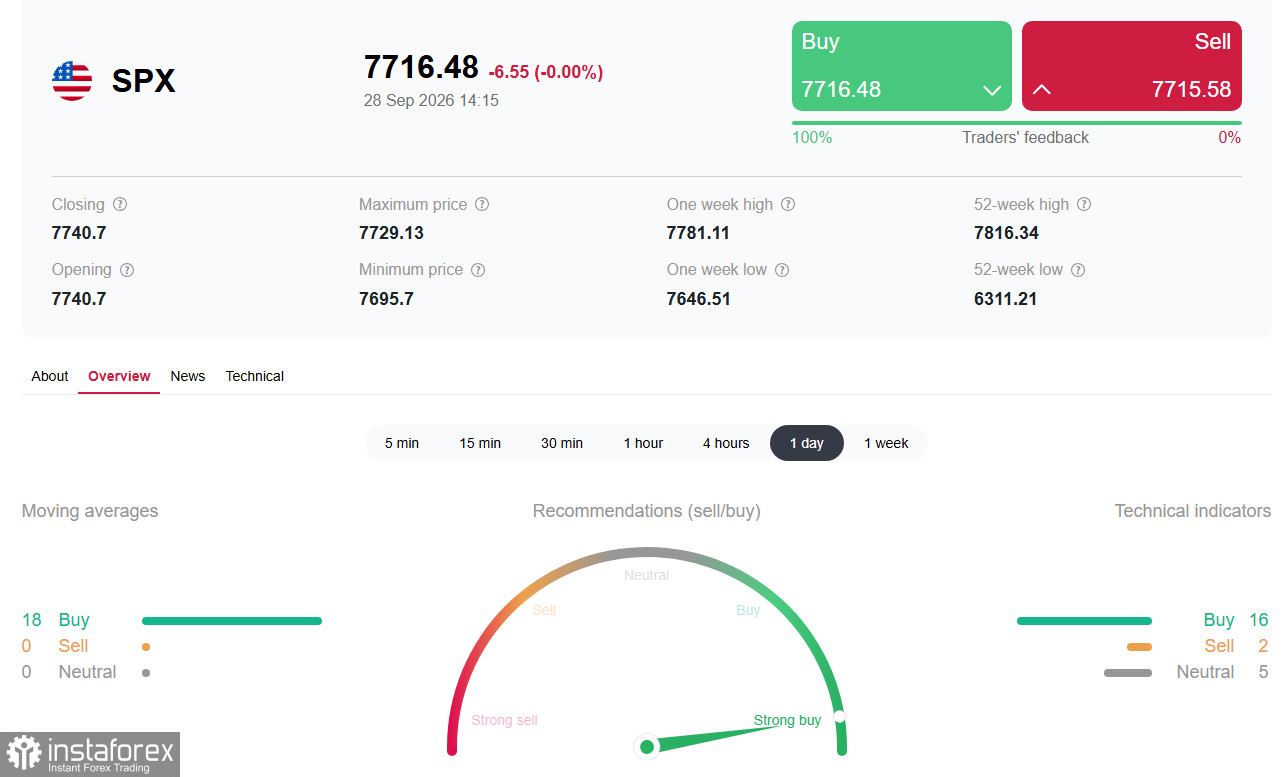
Сводный теханализ компании Instaforex (на дневном графике) показывает сигнал «Сильная покупка»: 18 из 23 технических индикаторов остаются на стороне покупателей.
Индикаторы и скользящие средние:
- RSI (14) на дневном графике на уровне 54 — нейтрально-бычья зона
- Стохастик подает сигнал на продажу
- OsMA — положительная гистограмма, но темпы роста замедляются
- 50-периодная EMA — около 7635.00 пунктов
- 144-периодная EMA — около 7400.00 пунктов
- 200-периодная EMA — 7265.00, ключевой среднесрочный уровень поддержки
Ключевые уровни:
Сопротивление: 7750.00–7780.00 (зона краткосрочных максимумов), 7800.00–7820.00 (верхняя граница недельного диапазона)
Поддержка: 7700.00 («круглый» уровень), 7698.00 (ЕМА200 на Н1), 7665.00 (ЕМА200 на Н4), 7635.00 (ЕМА50), 7600.00, 7500.00 («круглые» уровни), 7400.00 («круглый» уровень и 144-дневная скользящая средняя), 7265.00 (200-дневная и ключевая зона поддержки), 7175.00 (ЕМА50 на W1)
Индекс удерживается выше всех ключевых скользящих средних, что подтверждает бычий тренд. Однако RSI, OsMA и Stochastic замедляют рост, приближаясь к нейтральной зоне, что создаёт риск краткосрочной консолидации перед продолжением роста. Экономисты оценивают недельный диапазон для S&P500 в 7550.00–7820.00.
*подробнее см. в S&P500 (SPX): сценарии динамики на 28.09.2026
Ключевые события для наблюдения
- Главный вопрос недели — сможет ли индекс удержаться выше 7550.00 пунктов на фоне публикации ключевых данных. Если поддержка сохранится, возможен повторный тест 7800.00–7820.00. Если данные окажутся сильными и доходность облигаций продолжит рост, индекс может протестировать 7500.00 и 7400.00.
- В среду, 30 сентября, в 12:30 GMT будут опубликованы данные по индексу PCE — ключевому показателю инфляции, который отслеживает ФРС. Текущее значение базового PCE составляет 3,3% в годовом исчислении — значительно выше целевого уровня 2%. Консенсус-прогноз предполагает рост на 0,2% в августе. Если данные окажутся выше прогнозов, это укрепит ожидания октябрьского повышения и окажет давление на акции. Если ниже — индекс может получить передышку.
- В четверг, 1 октября, в 14:00 GMT выйдет индекс PMI для производственной сферы от ISM за сентябрь. Предыдущее значение составило 54,6, а индекс уплаченных цен — 71,1, почти четырёхлетний максимум. Если ценовой компонент останется высоким, это усилит аргументы в пользу октябрьского повышения ставки.
- В пятницу, 2 октября, в 12:30 GMT — отчёт по занятости в несельскохозяйственном секторе (NFP) за сентябрь. Консенсус-прогноз предполагает рост числа рабочих мест на 84 тысячи против 162 тысяч в августе, уровень безработицы может подняться до 4,2%. Сильный отчёт укрепит ожидания дальнейшего ужесточения и окажет давление на акции. Слабый — даст рынку передышку.
- Сезонность и позиционирование. В UBS отмечают, что их модель «Turbu-lens» достигла максимального уровня потенциального рыночного стресса в конце августа, «крича об экстремальной хрупкости». Индекс VIX находится около 14,81 — ниже долгосрочной медианы 17,6, что указывает на недостаточную подготовку рынка к возможным шокам. Эксперты отмечают, что S&P500 падал на 5% и более в сентябре-октябре в 15 из 24 промежуточных выборных лет с 1930 года.
- Институциональные прогнозы расходятся. Bank of America повысил годовой целевой уровень до 7400.00 с 7100.00, но остаётся одним из самых медвежьих на Уолл-стрит. Deutsche Bank отмечает, что акции остаются устойчивыми благодаря оптимизму в отношении роста и сильным данным PMI.
Заключение и рекомендации
S&P500 удерживается вблизи исторических максимумов, поддерживаемый технологическим ралли и сильными корпоративными прибылями. Однако доходность облигаций на многолетних максимумах и ожидания октябрьского повышения ставки ограничивают потенциал роста. Ключевым уровнем для быков остаётся 7750.00, для медведей — 7635.00 (ЕМА50 на дневном графике).
Для краткосрочных трейдеров:
- Вход в длинные позиции рассматривается при устойчивом пробое 7760.00 с целями 7800.00–7850.00 и стоп-лоссом ниже 7665.00 (ЕМА200 на 4-часовом графике).
- Короткие позиции рассматриваются при пробое 7665.00 с целями 7635.00–7585.00 и стоп-лоссом выше 7760.00.
- Внимательно следить за данными по PCE (30 сентября) и NFP (2 октября) — это ключевые триггеры для движения.
Для среднесрочных инвесторов:
- Потенциальная коррекция к зоне 7635.00–7550.00 может быть использована для аккуратного наращивания длинных позиций при сохранении конструктивного взгляда на корпоративные прибыли и ИИ-бум.
Управление рисками:
- Учитывать повышенную волатильность в период публикации данных по инфляции и занятости.
- Строго соблюдать стоп-лоссы, особенно при торговле на пробой ключевых уровней.
- Следить за динамикой доходности облигаций, ценами на нефть и комментариями представителей ФРС.
*обзор подготовлен на основе открытых источников и сообщений СМИ и представляет собой анализ динамики цены, зависящей от множества факторов, поэтому управление рисками и контроль позиций имеют особое значение
**см. также наши сегодняшние обзоры:
XAU/USD: золото на минимуме с августа — нефть и ястребы ФРС не дают передышки
XAU/USD: сценарии динамики на 28.09.2026