Les indices boursiers évoluent de manière mitigée aujourd’hui dans le sillage du départ de Jensen Huang de Nvidia et dans l’attente des données sur les prix à la production américains. Les contrats à terme sur le S&P 500 ont peu varié, tandis que ceux sur le Nasdaq 100 ont reculé d’environ 0,3 %. Les contrats européens annoncent une ouverture en baisse, et l’indice MSCI Asia Pacific a perdu 0,3 % après avoir progressé de près de 1,1 % en séance matinale. Les rendements des obligations d’État japonaises et australiennes ont bondi à la suite de la vente massive de Treasuries hier.
Nvidia reste au centre de l’actualité. Jeudi, l’action a chuté de plus de 14 %, mais les acheteurs ont réduit les pertes à 4,3 % à la clôture. Le conseil d’administration a démis Huang de ses fonctions de CEO ; la direction intérimaire sera assurée par la CFO Colette Kress, et Huang ne sera plus affilié à l’entreprise. À titre de comparaison, le 9 novembre, le conseil s’était contenté d’ouvrir une enquête, et, dans la soirée du 11 novembre, le titre avait déjà perdu près de 10 % sur fond de rumeurs concernant ses successeurs potentiels. À présent que la démission est confirmée, l’attention se tourne vers la publication des résultats du T3, attendue mardi prochain. Le secteur technologique avait déjà perdu près de 6,4 % sur le Nasdaq 100 une semaine plus tôt, sur fond de craintes d’un encadrement plus strict de l’IA, et n’a que partiellement rebondi hier.
Les taux d’intérêt de la Fed ajoutent à la pression. Les Treasuries à deux ans, très sensibles à la politique monétaire de la Fed, ont grimpé de 14 points de base jeudi ; le pétrole a prolongé la phase de vente entamée après la publication du CPI. En octobre, les prix à la consommation ont augmenté de 0,4 % sur un mois, contre 0,3 % attendu, et le core CPI a progressé de 0,3 % contre 0,2 % prévu — troisième mois consécutif au‑dessus des prévisions. John Williams a déclaré jeudi que l’inflation restait élevée et que les responsables de la politique monétaire devraient encore agir. Les marchés intègrent désormais des hausses de 25 pb en décembre, janvier et mars.
Le PPI américain attendu plus tard dans la journée devrait en grande partie déterminer si la pression sur les actions se poursuit. Le consensus pour octobre est de 0,4 % m/m après 1,3 % en septembre et 6,6 % en g.a. après 6,3 % ; le core PPI (hors alimentation et énergie) est anticipé à 0,3 % m/m après 0,7 %. De nombreux experts estiment qu’une hausse en décembre est déjà intégrée dans les prix, et qu’il faudrait donc un chiffre nettement plus faible pour changer la donne ; un nouveau chiffre élevé pousserait encore les rendements à la hausse et accentuerait la pression sur les actions. Au‑delà des résultats de Nvidia mardi, les marchés suivent également de près l’IPO d’Anthropic — dont la demande serait plusieurs fois supérieure à l’offre — ainsi que le projet de CoreWeave de lever au moins 4 milliards de dollars de dette « investment grade ».
Le Moyen‑Orient reste une source de risque. Hier, Trump a déclaré que les États‑Unis pouvaient se passer d’un accord avec l’Iran, ce qui a amoindri les espoirs d’une résolution diplomatique du conflit qui dure depuis neuf mois. Sur les matières premières, le Brent se traite autour de 95,70 $/b, conservant le mouvement de 3,3 % enregistré jeudi. L’or a rebondi après trois séances de baisse. Le Bitcoin est tombé sous les 68 000 $ pour la première fois depuis août, l’inflation et la hausse des taux pesant sur les crypto‑actifs.
Globalement, les actions restent sous pression à l’approche du week‑end. Je m’attends à ce que les contrats à terme sur le Nasdaq‑100 sous‑performent le S&P 500 jusqu’à la publication des résultats de Nvidia mardi, et un PPI élevé accentuerait encore la correction. Seul un chiffre nettement plus faible desserrerait l’étau, et je ne vois pour l’instant aucune raison de s’y attendre.
Analyse technique sur le S&P 500
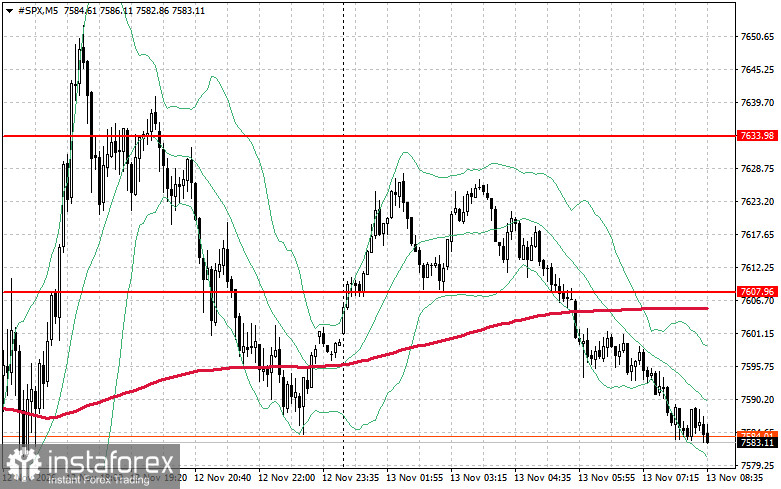
La tâche principale des acheteurs aujourd’hui est de franchir la résistance immédiate à 7 607 $. Cela confirmerait leur force et ouvrirait la voie à une progression vers 7 633 $. Une autre priorité pour les haussiers est de rester au-dessus de 7 656 $ afin de renforcer leur position. À la baisse, dans un contexte de recul de l’appétit pour le risque, les acheteurs doivent défendre la zone des 7 574 $. Une rupture à ce niveau renverrait rapidement l’instrument vers 7 544 $ et ouvrirait la voie à 7 518 $.