Sau phiên giao dịch hôm qua, đồng euro và bảng Anh lại nhường chỗ cho đồng đô la, cho dù cả hai đồng tiền này đã cố gắng tăng giá trong nửa đầu ngày. Bên mua thiếu “hỏa lực” – và nguyên nhân không phải do số liệu kém: ngay cả các con số tích cực cũng hiện không đủ sức lấn át kỳ vọng về chính sách thắt chặt hơn của Fed, vốn đang chi phối tâm lý thị trường vào cuối tuần.
Dữ liệu từ Anh cho thấy điều gì? GDP tháng 9 tăng 0,2% (so với kỳ vọng 0,0% và mức 0,0% trước đó), còn GDP quý 3 tăng 0,7% sau mức 0,5% ở quý 2, phù hợp với dự báo. Tính theo năm, tăng trưởng kinh tế tăng tốc lên 1,9% từ 1,4%. Sản xuất công nghiệp tăng 0,3% (kỳ vọng -0,3%), và sản xuất chế tạo tăng 0,7% (kỳ vọng -0,5%). Điểm yếu vẫn là cán cân thương mại: thâm hụt nới rộng lên 22,3 tỷ bảng so với mức dự báo 19,2 tỷ bảng. Bức tranh chung cho thấy đà phục hồi của kinh tế Anh khá vững sau khởi đầu chậm chạp đầu năm, và cách đây một tuần, bộ số liệu này hẳn đã hỗ trợ cho đồng bảng. Tôi cho rằng hôm nay nó không làm được điều đó đơn giản vì các yếu tố bên ngoài đã lấn át dữ liệu trong nước.
Bối cảnh bên ngoài đó đến từ phía Mỹ. Số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần tăng lên 200 nghìn (so với 195 nghìn dự kiến), trong khi số liệu tuần trước được điều chỉnh lên 191 nghìn từ 189 nghìn — mức thấp trước đó kể từ năm 1969. Số đơn xin trợ cấp tiếp tục giảm xuống 1,697 triệu (kỳ vọng 1,720 triệu). Thị trường lao động vẫn eo hẹp, qua đó giúp đồng đô la giữ vững vị thế. Theo tôi, phát biểu của các quan chức Fed còn có tác động lớn hơn đến nhu cầu mua đô la so với bản thân các số liệu.
Điều quan trọng là diễn biến thay đổi. Mary Daly gần đây còn cho rằng lập trường chính sách hiện tại là phù hợp, nhưng giờ lại nói cần phải thắt chặt thêm vì áp lực giá đã lan rộng ra ngoài các lĩnh vực liên quan đến thuế quan và năng lượng, và doanh nghiệp ngày càng đẩy chi phí sang người tiêu dùng. John Williams từng kêu gọi kiên nhẫn vào tháng 9; đến tháng 10 ông đã chấp nhận khả năng tăng thêm một lần trong năm nay, nhưng hiện lại cho rằng lạm phát vẫn quá cao ngay cả nếu nhìn vào các số liệu gần đây và nhấn mạnh sự cần thiết phải hành động. Beth Hammack từ trước đã ủng hộ lập trường thắt chặt và bỏ phiếu tăng lãi suất; Austan Goolsbee gọi báo cáo lạm phát là đáng lo ngại và cảnh báo về nhu cầu đang quá nóng. Waller cũng đã cùng quan điểm khi cân nhắc một bước đi 50 điểm cơ bản. Giọng điệu đã thay đổi ngay cả ở những quan chức vốn thận trọng hơn trước đây, và đó là diễn biến quan trọng nhất trong tuần.
Hàm ý đã khá rõ: thị trường hiện đang định giá ba lần tăng 25 điểm cơ bản — một lần vào tháng 12 và hai lần nữa tại các cuộc họp năm sau (trong thị trường hợp đồng tương lai là tháng 1 và tháng 3). Nhắc lại, lãi suất chính sách hiện ở mức 3,75–4,00%, và xác suất tăng lãi suất trong tháng 12 đã được ước tính là 96,3% ngay trước khi công bố CPI. Sau khi CPI gây bất ngờ theo hướng tăng trong tháng thứ ba liên tiếp, mức tăng 25 điểm cơ bản vào tháng 12 có thể xem là đã được phản ánh hoàn toàn vào giá. Đáng chú ý là Chủ tịch Fed Waller đang ở thế phòng thủ, ít xuất hiện trước công chúng và không đưa ra dự báo hay định hướng về lãi suất. Vì vậy, thị trường tập trung vào các phát biểu của những quan chức khác, và ngay cả các thành viên FOMC không có quyền bỏ phiếu hiện cũng đang dẫn dắt giọng điệu.
Về lịch công bố hôm nay, báo cáo GDP quý 3 đã điều chỉnh của khu vực đồng euro trong nửa đầu ngày sẽ thu hút sự chú ý. Thị trường kỳ vọng xác nhận mức tăng trưởng 0,4% (như ước tính nhanh) sau mức 0,6% ở quý 2, tức là dấu hiệu giảm tốc đã rõ ràng, với tốc độ theo năm khoảng 1,3%. Việc làm được dự báo tăng 0,2% theo quý. Đối với đồng euro, đây mang tính nền tảng nhiều hơn là động lực chính: lãi suất tiền gửi của ECB là 2,50%, dự kiến nâng lên 2,75% vào ngày 17/12, và lạm phát sơ bộ tháng 10 dự kiến ở mức 4,0% so với 3,8% trước đó. Kết quả đúng kỳ vọng sẽ không thay đổi được nhiều; một đợt điều chỉnh giảm sẽ củng cố lập luận rằng tăng trưởng đang tụt hậu so với lạm phát và lấy đi bớt lực đỡ cho đồng euro. Bất kỳ bất ngờ theo hướng tăng nào nhiều khả năng cũng chỉ hỗ trợ được trong thời gian ngắn.
Sự kiện chính hôm nay là chỉ số PPI của Mỹ. Tháng 10 được dự báo tăng 0,4% theo tháng và 6,6% theo năm, sau các mức tương ứng 1,3% và 6,3% trong tháng 9, với PPI lõi được dự đoán tăng 0,3% theo tháng sau 0,7% và 5,0% theo năm. Đợt tăng vọt trong tháng 9 — mức tăng lớn nhất kể từ tháng 3/2022 — gần như hoàn toàn do nhiên liệu, với giá xăng tăng 20,3%. Đợt tăng đó trước đây chỉ mang lại hỗ trợ tạm thời cho đồng đô la và không chuyển hóa thành mức tăng so với euro và bảng. Lần này thì khác: thị trường đã định giá trước kịch bản diều hâu sau số liệu CPI, và nếu PPI một lần nữa vượt dự báo, đồng đô la sẽ tiếp tục mạnh lên, và EUR/GBP sẽ tiếp tục giảm. Michelle Bowman và Susan Collins sẽ phát biểu sau đó; tôi không kỳ vọng điều gì mới — giọng điệu từ các quan chức Fed suốt cả tuần đã nhất quán theo hướng diều hâu.
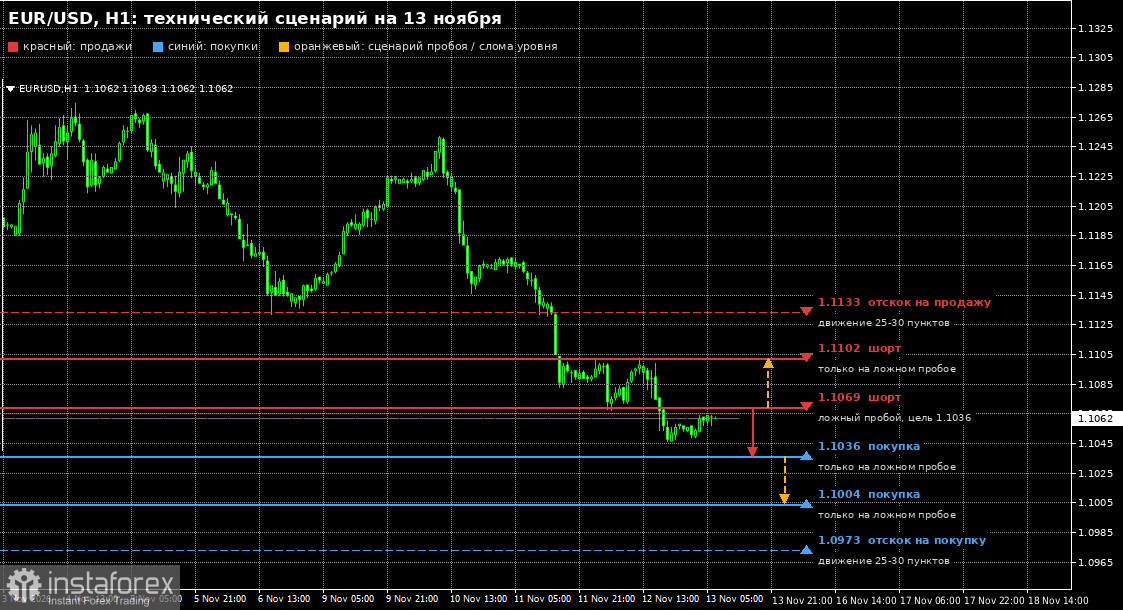
Bức tranh kỹ thuật cho EUR/USD (khung giờ)
Với vị thế mua, cân nhắc các mốc false break tại 1.1036 và 1.1004 — giao dịch ở đây là ngược xu hướng, với mục tiêu xa hơn tại 1.0973, nơi tôi sẽ chờ mua khi giá bật lên với kỳ vọng 25–30 pip. Với vị thế bán, phe gấu có thể cố gắng phòng thủ vùng 1.1069 nếu số liệu châu Âu tích cực; một cú false break tại đó sẽ cho thấy bên bán đang nhắm đến 1.1036. Nếu không có lực bán xuất hiện quanh 1.1069, nhịp điều chỉnh cuối tuần có thể đưa giá lên vùng 1.1102. Chỉ bán khi xuất hiện false break; tôi sẽ chờ bán các nhịp hồi từ vùng 1.1133 với kỳ vọng 25–30 pip.
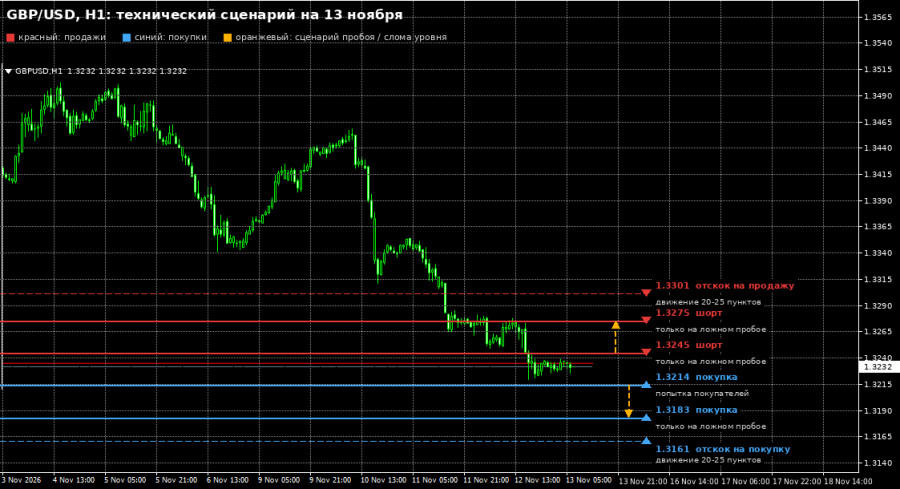
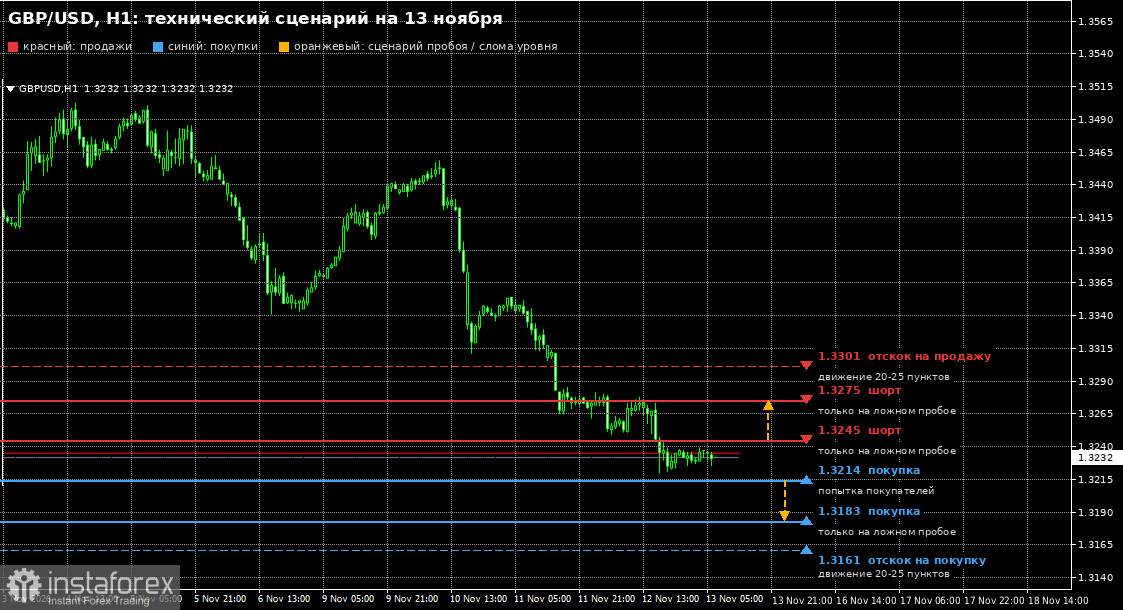
GBP/USD đang đi theo một mô hình tương tự. Sau khi tạo đáy tuần mới, người mua nhiều khả năng sẽ cố gắng xuất hiện quanh 1.3214; nếu không, tôi sẽ hoãn lệnh mua cho đến vùng 1.3183 trong kịch bản phá vỡ giả ngược xu hướng, với mục tiêu 1.3161 cho khoảng 20–25 pip. Ở phía bán, tôi sẽ tránh vội vàng bán gần các đáy hiện tại — chỉ nên xem xét lệnh short nếu có phá vỡ giả quanh 1.3245 hoặc 1.3275, và tôi sẽ canh bán các nhịp hồi từ 1.3301 với mục tiêu 20–25 pip.
Tóm lại: đồng USD đang chiếm ưu thế trước kỳ nghỉ cuối tuần. Việc thị trường đã định giá ba lần tăng lãi suất của Fed cùng giọng điệu “diều hâu” của các quan chức đang lấn át dữ liệu từ Anh và khu vực eurozone dù tăng trưởng chậm lại nhưng vẫn duy trì mức tăng. Tôi kỳ vọng chỉ số PPI nóng hơn dự báo sẽ cho thị trường thêm một lý do để bán EUR và GBP, với mọi nhịp điều chỉnh chủ yếu hữu ích để mở vị thế short. Một số liệu PPI yếu có thể giúp phe mua gỡ lại phần nào thua lỗ, nhưng tôi không kỳ vọng một sự đảo chiều bền vững nếu không có lập trường mềm mỏng hơn từ Fed.